[AD] Treść artykułu ma charakter wyłącznie informacyjny i edukacyjny. Nie stanowi porady finansowej ani inwestycyjnej. Nie sprzedajemy żadnych produktów ani usług. Artykuł może zawierać linki afiliacyjne oraz reklamy naszych partnerów. Nie udzielamy indywidualnych porad — w przypadku wątpliwości skontaktuj się z licencjonowanym doradcą finansowym.
Wielu Polaków przebywających w Wielkiej Brytanii rozważa możliwość zakupu nieruchomości w Polsce. Wciąż rosnące, już wysokie ceny nieruchomości sprawiają, że zakup domu lub mieszkania za gotówkę jest nie lada wyzwaniem. W wielu przypadkach zastanawiamy się, czy pracując w Wielkiej Brytanii możliwe jest zaciągnięcie kredytu hipotecznego w Polsce. W dużym uproszczeniu odpowiedź na tak zadane pytanie brzmi TAK! Tym bardziej posiadając stosunkowo wysoki wkład własny, droga do własnych czterech kątów jest jak najbardziej otwarta! Poniżej znajdziesz też aktualne na 2026 rok stawki WIBOR i przykładowe raty kredytu.
Szukasz informacji o kredycie hipotecznym zaciąganym w Wielkiej Brytanii (na nieruchomość w UK), a nie w Polsce? Zobacz nasz kompletny poradnik: kredyt hipoteczny w UK.
Spis treści
Praca w UK, a kredyt hipoteczny w Polsce
Co do zasady kredyt mieszkaniowy jest udzielany w walucie, w której zarabiamy, czyli w funtach brytyjskich, jednak istnieje pewien sposób, aby otrzymać kredyt w złotówkach! Ponadto przy dobrej organizacji oraz wcześniejszym przygotowaniu niezbędnych dokumentów możemy być pewni, że uda nam się sprawnie przebrnąć przez wszystkie procedury. Jakie warunki należy spełnić, aby pracując w Wielkiej Brytanii otrzymać kredyt hipoteczny w Polsce? Co zrobić, aby pomimo zarobków w funtach otrzymać kredyt hipoteczny w złotówkach? Na te i inne pytania odpowiadamy w naszym dzisiejszym poradniku!
Ile wynosi oprocentowanie kredytu hipotecznego w Polsce w 2026 roku?
Oprocentowanie kredytu złotówkowego składa się z dwóch elementów: wskaźnika referencyjnego WIBOR 3M/6M oraz marży banku.
| Element oprocentowania | Wartość w 2026 |
|---|---|
| WIBOR 3M | ok. 4,5%–5,0% |
| Marża banku | ok. 1,5%–3,8% |
| Orientacyjne oprocentowanie łączne | ok. 6,0%–8,8% |
💡 Prognoza: do końca 2026 roku Rada Polityki Pieniężnej może kontynuować ostrożne obniżki stóp procentowych, co mogłoby obniżyć WIBOR 3M do ok. 3,4–3,7%, a co za tym idzie – także raty kredytów o zmiennym oprocentowaniu.
Czy pracując w Wielkiej Brytanii można otrzymać na kredyt hipoteczny w Polsce?
Jak już wspomnieliśmy na wstępie naszego poradnika, jest to jak najbardziej możliwe. Jeszcze kilka lat temu, pracując za granicą, zaciąganie zobowiązań finansowych w kraju było znacznie łatwiejsze. Kryzys finansowy, do którego w znacznej mierze przyczyniły się kredyty we frankach szwajcarskich, sprawił, że Komisja Nadzoru Finansowego znacznie ukróciła możliwość udzielania kredytów w walucie innej, niż się zarabia (Rekomendacja S). Obecnie osoby zarabiające w funtach mogą otrzymać w Polsce kredyt mieszkaniowy jedynie w funtach, chyba że skorzystają z opisanego niżej rozwiązania z drugim wnioskodawcą.
Wskazówka: po powrocie do Polski kredyt hipoteczny w walucie obcej można przewalutować na złotówkowy! Konieczne jest jednak spełnienie warunków określonych przez nasz bank (np. ponowne przeliczenie zdolności kredytowej).
Kredyt hipoteczny w Polsce dla pracujących za granicą
Choć warto zaznaczyć, że znacznie łatwiej otrzymać finansowanie na zakup nieruchomości, zarabiając w euro, to kilka banków oferuje kredyty hipoteczne osobom zarabiającym w GBP. Kredyt w funtach jest często obarczony nieco wyższą marżą niż złotówkowy, a w wielu przypadkach banki stosują własne przeliczniki odnośnie do zarobków emigrantów. Często w stosunku do zarobków w funtach stosowany jest mnożnik z przedziału 0,8–0,9 (czyli bank liczy zdolność tak, jakbyś zarabiał 80–90% swojej faktycznej pensji). Konieczne może być również wniesienie większego wkładu własnego – banki wymagają zwykle min. 20% wartości nieruchomości.
W zależności od banku należy być również przygotowanym na zmniejszony okres kredytowania pożyczki w walucie obcej w stosunku do kredytów hipotecznych zaciąganych w złotówkach. Istnieje jednak pewien sposób na otrzymanie kredytu w złotówkach. Ze względu na ryzyko zmiany kursu GBP/PLN, to właśnie takie rozwiązanie jest preferowane przez większość osób powracających do Polski.
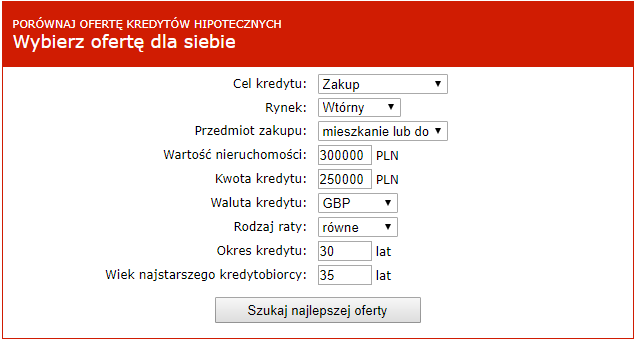
Zarobki w funtach, a kredyt hipoteczny w złotówkach
Warunkiem otrzymania kredytu hipotecznego w złotówkach jest wnioskowanie o pożyczkę wspólnie z osobą osiągającą zarobki w polskiej walucie. Wiele osób decyduje się na dopisanie do wniosku o kredyt członka rodziny, gdyż takie rozwiązanie jest bardzo korzystne finansowo. Kredyty hipoteczne w złotówkach są w wielu przypadkach niżej oprocentowane, a także obarczone niższą marżą. Takie rozwiązanie niesie za sobą jedną niedogodność – rozpatrywane przez bank zarobki w funtach są ograniczane do poziomu zarobków w złotówkach osoby dopisanej do wniosku kredytowego.
Przykład: para zarabiająca w Wielkiej Brytanii miesięcznie po 1500 funtów złożyła aplikację o kredyt hipoteczny w złotówkach wspólnie z członkiem rodziny zarabiającym w Polsce 2500 złotych miesięcznie. Oznacza to, że bank obliczy zdolność kredytową na podstawie zarobków ograniczonych w sumie do 7500 zł (3x 2500 zł).
Warto dodać, że nie jest wymagane, aby osoba dopisywana do wniosku kredytowego była współwłaścicielem nabywanej nieruchomości! Co więcej – decydując się po pewnym czasie na powrót do Polski i zmieniając miejsce zatrudnienia, można wystąpić o ponowne przeliczenie zdolności kredytowej oraz usunięcie dodatkowej osoby z umowy hipotecznej!
Jakie dokumenty są wymagane podczas składania wniosku o kredyt hipoteczny w Polsce?
Wymagania co do dokumentacji niezbędnej przy składaniu wniosku o kredyt hipoteczny mogą się różnić w zależności od banku. Warto skontaktować się z wybraną placówką jeszcze przed rozpoczęciem gromadzenia dokumentacji. Niektóre z banków mogą poprosić również o przetłumaczenie dokumentów za pośrednictwem tłumacza przysięgłego. Najczęściej na listach dokumentów wymaganych przez banki znajduje się:
- umowa o pracę,
- zaświadczenie o zatrudnieniu i wysokości osiąganych dochodów (często na druku banku),
- zeznanie podatkowe za ostatni rok rozliczeniowy (w przypadku Wielkiej Brytanii jest to dokument P60),
- odcinki wypłat z ostatnich 3–6 miesięcy (payslipy),
- wyciąg z rachunku bankowego, na który przelewane jest wynagrodzenie, z ostatnich 3–6 miesięcy,
- potwierdzenie prawa pobytu w UK (np. settled/pre-settled status) – od Brexitu banki coraz częściej o to proszą.
Wskazówka: długość ważności dostarczonych dokumentów może się różnić w zależności od banku. Warto skontaktować się ze swoim doradcą kredytowym i upewnić się, jak długo od daty wystawienia dany dokument jest przez bank akceptowany.
Ile wynosi rata kredytu hipotecznego w Polsce w 2026 roku?
Wysokość raty kredytu hipotecznego w Polsce jest uzależniona od wielu czynników. Ponadto poza wysokością zaciągniętego zobowiązania, na wysokość rat równie duży wpływ ma okres kredytowania oraz aktualne oprocentowanie. Poniżej przedstawiamy przykładowe scenariusze przy założeniu oprocentowania na poziomie ok. 7% (WIBOR 3M ok. 4,75% + przykładowa marża 2,25%), aktualnym na 2026 rok. Obliczenia mają charakter orientacyjny (*) – rzeczywista rata zależy od konkretnej oferty banku.
Założenia: wartość nieruchomości 250 000 zł, wkład własny 50 000 zł, kwota kredytu 200 000 zł, oprocentowanie ok. 7%.
| Okres kredytowania | Rata miesięczna (ok.) | Rata w GBP (ok., kurs orientacyjny ~5 zł/GBP) |
|---|---|---|
| 30 lat | ok. 1 330 zł | ok. £265 |
| 20 lat | ok. 1 550 zł | ok. £310 |
| 10 lat | ok. 2 320 zł | ok. £465 |
(*Kalkulacja orientacyjna na 2026 rok, przy oprocentowaniu ok. 7% i racie kapitałowo-odsetkowej. Nie uwzględnia prowizji, ubezpieczenia kredytu ani indywidualnej marży banku – te mogą podnieść lub obniżyć realną ratę.)
Zdolność kredytowa osób wnioskujących o kredyt w wysokości 200 000 zł, czyli przyjęty w naszym scenariuszu, określana jest indywidualnie. Aby zobrazować możliwość uzyskania kredytu, można przyjąć z dużą dozą ostrożności, że kredyt taki otrzymają osoby, które wnioskując, wykażą się dochodami w wysokości ok. 5 500–6 000 zł miesięcznie (lub równowartością w GBP). W tej sytuacji otrzymanie kredytu w wysokości 200 000 zł nie powinno być dla większości osób pracujących w Wielkiej Brytanii żadnym problemem. W rzeczy samej zdolność kredytowa w wielu przypadkach może być znacznie wyższa!
Kredyt hipoteczny w UK na mieszkanie w Polsce
Niestety, nie ma możliwości zaciągnięcia kredytu hipotecznego w Wielkiej Brytanii i zakupu nieruchomości w Polsce. Rozwiązaniem może być zaciągnięcie zwykłego kredytu w UK, który będzie przeznaczony na zakup mieszkania lub domu w Polsce. Oprocentowanie kredytów hipotecznych w UK w 2026 roku (średnio 5,5–5,6% dla ofert stałych) bywa niższe niż polskie oprocentowanie złotówkowe (ok. 6–8,8%), co w niektórych przypadkach może być korzystniejszym rozwiązaniem. Niemniej należy skonsultować ze swoim bankiem lub pożyczkodawcą możliwość przeznaczenia środków na zakup nieruchomości w innym kraju. Wysokość miesięcznej raty przy brytyjskim oprocentowaniu możesz szybko oszacować w naszym kalkulatorze rat kredytu hipotecznego.
Najczęściej zadawane pytania
Jakie jest oprocentowanie kredytu hipotecznego w Polsce w 2026 roku?
Orientacyjnie 6,0–8,8%, w zależności od marży banku (1,5–3,8%) i aktualnego WIBOR 3M (4,5–5,0%).
Czy zarabiając w funtach, dostanę kredyt hipoteczny w złotówkach?
Bezpośrednio nie – Rekomendacja S wymaga zgodności waluty kredytu z walutą dochodu. Rozwiązaniem jest dopisanie do wniosku współkredytobiorcy zarabiającego w złotówkach.
Jaki dochód wystarczy na kredyt 200 000 zł w 2026 roku?
Orientacyjnie ok. 5 500–6 000 zł miesięcznie (lub równowartość w GBP) – ostateczna zdolność kredytowa jest zawsze liczona indywidualnie przez bank.
Kredyt hipoteczny w Polsce, a praca w Wielkiej Brytanii
Podsumowując, zakup nieruchomości w Polsce jest bardzo dobrym rozwiązaniem i inwestycją, która z dużą dozą pewności w przyszłości zaprocentuje. Na zakup własnych czterech kątów lub budowę domu coraz częściej decydują się osoby powracające z emigracji. To właśnie dla nich spłata kredytu po powrocie jest znacznie bardziej opłacalna niż wynajem. Zakup mieszkania w Polsce jest również dobrym pomysłem, jeśli chcemy zainwestować w nieruchomość przeznaczoną pod wynajem. Wówczas może okazać się, że comiesięczny czynsz otrzymywany od najemcy pozwoli na swobodną spłatę rat zaciągniętego kredytu.
Jeśli od dłuższego czasu zastanawiasz się nad zakupem nieruchomości w Polsce, warto podjąć pierwszy krok i skontaktować się z doradcą kredytowym! Zachęcamy do niezobowiązującego obliczenia rat potencjalnego kredytu w kalkulatorze kredytowym, który znajduje się na stronie biura nieruchomości nbiuro.pl. Ponadto, klikając logo banku przy wybranej ofercie lub opcję “Zapytaj eksperta”, będziesz miał możliwość pozostawienia swoich danych kontaktowych, a doradca kredytowy skontaktuje się z Tobą i udzieli wyczerpujących odpowiedzi na wszystkie pytania!
Z kolei więcej na temat dowiesz się z naszego artykułu dotyczącego kredytów hipotecznych oraz na stronach kredythipoteczny.uk i kalkulatorkredytowy.uk. To właśnie tam czeka na Ciebie kompleksowe źródło informacji na temat kalkulatorów kredytowych oraz sposobów na sprawdzenie zdolności kredytowej.
Doświadczony dziennikarz, współpracownik kilku redakcji portali polonijnych, mieszkaniec Wielkiej Brytanii. Obserwator brytyjskiej gospodarki i życia codziennego na emigracji. Osobiście uczestniczy w wydarzeniach polonijnych organizowanych na Wyspach Brytyjskich, a na łamach portalu TaniaBrytania.uk chętnie opisuje własne doświadczenia. Jego misją jest dostarczanie rzetelnych informacji ułatwiających codzienne życie i oszczędzanie w UK, niosąc tym samym pomoc brytyjskiej Polonii.


